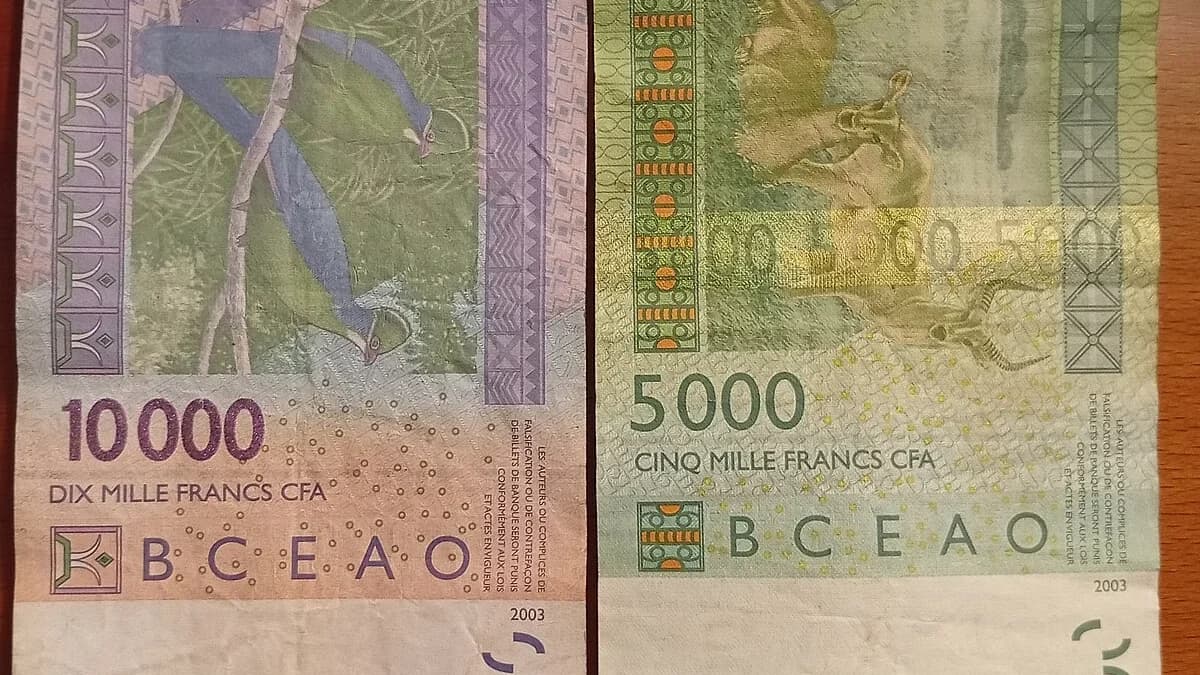
Entre 2027 et 2029, les États de l’Union monétaire ouest-africaine devront rembourser 16 610,25 milliards de FCFA de capital sur leurs titres publics émis par adjudication. Cette somme représente 69,5 % des 23 885,41 milliards de FCFA encore en circulation au 30 septembre 2026, selon les dernières statistiques trimestrielles d’UMOA-Titres. Derrière un encours régional presque stable, le calendrier des échéances se resserre.
Le contraste apparaît en rapprochant les bulletins de juin et de septembre. L’encours des titres publics de ce marché a augmenté de seulement 140,85 milliards de FCFA en trois mois, soit environ 0,6 %. Sur la même période, le capital à rembourser entre 2027 et 2029 est passé de 15 086,59 à 16 610,25 milliards, soit 1 523,66 milliards supplémentaires et une progression de 10,1 %. La pression potentielle porte donc autant sur les dates auxquelles les États doivent trouver de l’argent que sur le montant global des titres en circulation.
Trois années concentrent l’essentiel des remboursements
Le profil publié à fin septembre prévoit 5 472,90 milliards de FCFA de principal en 2027, puis 5 301,14 milliards en 2028 et 5 836,21 milliards en 2029. Les intérêts viennent s’ajouter au capital. Pour 2027, UMOA-Titres les chiffre à 1 255,07 milliards de FCFA sur ce périmètre, portant les paiements de capital et d’intérêts de l’année à près de 6 728 milliards.
Pour un Trésor, une obligation arrivant à échéance peut être remboursée grâce aux recettes budgétaires, à la trésorerie disponible ou au produit d’un nouvel emprunt. Lorsque plusieurs États recherchent simultanément des financements, leurs émissions sollicitent toutefois les capacités de placement des banques et des autres investisseurs du marché régional. Les rendements exigés, la durée des nouveaux titres et la possibilité de renouveler les emprunts deviennent alors des variables décisives. Le graphique régional agrège les huit émetteurs, sans attribuer à chacun une part identique de ce risque.
Le poids des pays est déjà très différent dans l’encours à fin septembre. La Côte d’Ivoire représente 7 551,20 milliards de FCFA de titres issus des adjudications et le Sénégal 5 323,95 milliards. Viennent ensuite le Burkina Faso avec 3 025,10 milliards et le Mali avec 2 610,42 milliards, contre 1 046,22 milliards pour le Bénin. Ces montants ne sont pas une mesure de la totalité de leur dette publique, qui peut également comprendre des prêts, des émissions par syndication et des obligations internationales.
Le marché prête encore, mais les maturités diffèrent
Les émissions par adjudication ont permis de mobiliser 2 331,87 milliards de FCFA au troisième trimestre, contre 3 596,94 milliards au trimestre précédent. Leur durée de vie moyenne à l’émission est restée voisine de 3,3 ans. Au troisième trimestre, les titres à trois ans ont capté 44 % des montants levés, ceux à cinq ans 28 % et ceux à sept ans 6 %. Cette répartition montre que les États ont aussi obtenu des financements au-delà des bons à court terme.
Les trajectoires nationales divergent fortement. Le Bénin a mobilisé 55 milliards de FCFA durant le trimestre sur des titres d’une durée moyenne de trois mois. La Côte d’Ivoire a levé 693,63 milliards pour une durée moyenne de 3,90 ans, tandis que le Burkina Faso a mobilisé 326,50 milliards sur une durée moyenne de 4,33 ans. Les besoins de trésorerie et les choix d’émission ne sont donc pas uniformes entre pays, même s’ils partagent la monnaie et une grande partie des investisseurs.
Le dernier résultat burkinabè éclaire cette diversité. Le 4 novembre, le Trésor a retenu 30 milliards de FCFA sur 50,29 milliards proposés par les investisseurs. Il a accepté 20,3 milliards d’obligations à trois ans, 7 milliards à cinq ans et 2,7 milliards de bons à un an. Une offre de 500 millions de FCFA sur les titres à sept ans a été intégralement rejetée. Les rendements moyens pondérés des obligations retenues se sont établis à 6,93 % à trois ans et 7,37 % à cinq ans, alors que le rendement des bons à un an était de 3,59 %.
Une liquidité en progression, un coût à surveiller
La BCEAO a maintenu son principal taux directeur à 3 % lors de sa réunion de septembre. À côté de ce taux monétaire de court terme, les rendements des obligations souveraines observés lors des adjudications rémunèrent des placements sur plusieurs années et intègrent les conditions propres à chaque émission. La question du refinancement dépend ainsi des prix que les Trésors pourront accepter au moment du renouvellement des titres.
Le marché de revente affiche parallèlement une activité soutenue. Selon le relevé d’UMOA-Titres arrêté au 30 octobre, les échanges de titres déjà émis atteignent 6 567,28 milliards de FCFA depuis janvier, en hausse de 55 % sur un an, avec 3 076 transactions. Ce volume mesure les opérations entre investisseurs, tandis que les nouvelles ressources directement reçues par les États proviennent des émissions primaires.
Dans l’adjudication du Burkina Faso du 4 novembre, la ligne de 20,3 milliards de FCFA d’obligations à trois ans porte une échéance au 5 novembre 2029. Elle s’ajoute après septembre au calendrier régional qui affichait déjà 5 836,21 milliards de FCFA de remboursements de principal pour cette année-là.