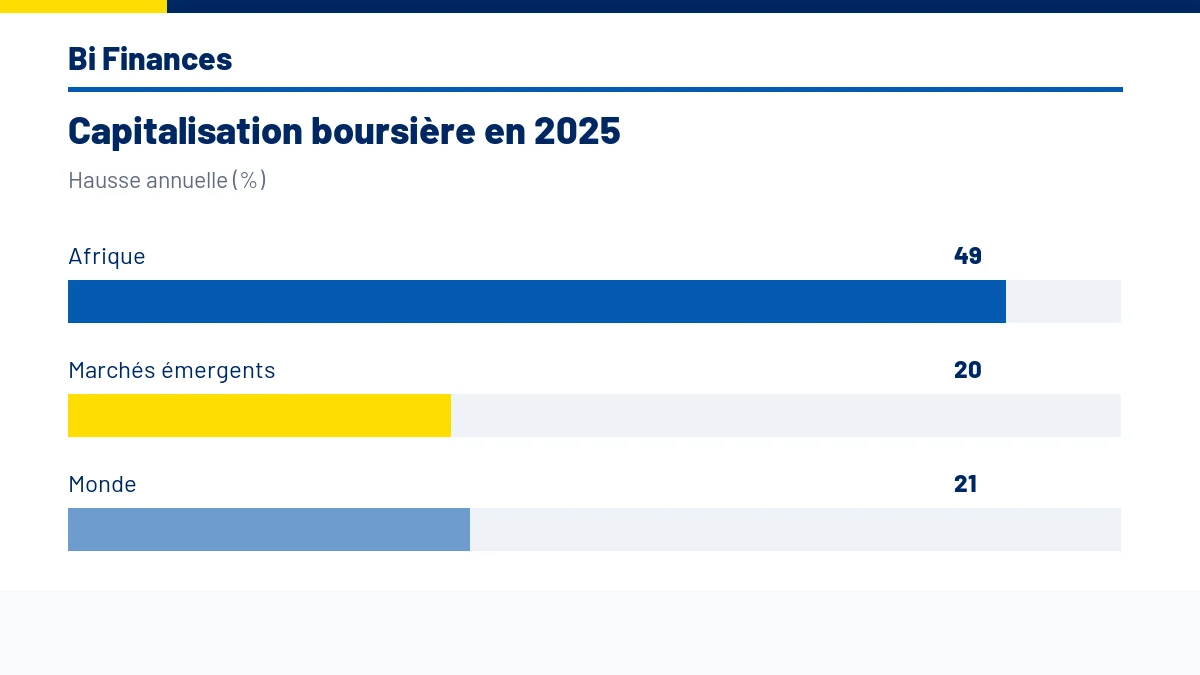
Les Bourses africaines ont gagné 49 % de capitalisation en 2025, mais l’OCDE ne recense que sept introductions de sociétés sur le continent pendant l’année. Dans son rapport publié le 6 novembre 2026, l’organisation chiffre à 1,007 milliard de dollars les opérations initiales réalisées par ces nouveaux entrants. La hausse des valeurs cotées contraste ainsi avec la faiblesse des nouvelles ouvertures de capital et les possibilités de financement offertes aux entreprises.
La progression boursière s’est surtout construite sur la revalorisation de sociétés déjà présentes sur les marchés. L’OCDE estime que les nouvelles inscriptions n’expliquent que 3 % de l’augmentation de la capitalisation africaine en 2025. Pour une entreprise qui recherche des fonds, une hausse des cours des actions détenues par d’autres investisseurs n’équivaut pas à une émission de titres destinée à financer ses investissements.
En Hausse annuelle (%)
Sélectionnez une barre pour afficher le détail.
Variation de la capitalisation 2025/2024, en pourcentage.
Source : OCDE, Africa Capital Markets Report 2026
Télécharger les donnéesVoir les données
| Libellé | Hausse annuelle (%) |
|---|---|
| Afrique | 49 |
| Marchés émergents | 20 |
| Monde | 21 |
La valeur augmente plus vite que le nombre d’entreprises
La capitalisation des Bourses africaines a progressé plus de deux fois plus vite que celle des marchés émergents, en hausse de 20 %, et des marchés mondiaux, qui ont gagné 21 % en 2025. Les hausses ont atteint 153 % au Ghana, 111 % en Zambie et 77 % au Nigeria. La montée de certaines valeurs minières, portée notamment par les cours des métaux, et l’amélioration des anticipations des investisseurs ont contribué à ces gains.
Cette performance reste très concentrée. À fin 2025, l’Afrique du Sud représentait à elle seule près de 60 % de la capitalisation boursière du continent. Avec le Maroc, l’Égypte et le Nigeria, elle concentrait 88 % de la valeur totale. Rapportée au PIB, la capitalisation des sociétés cotées africaines représentait 43 %, contre 68 % pour les marchés émergents et 128 % à l’échelle mondiale.
Le nombre d’introductions révèle une autre concentration. Les sept opérations recensées par l’OCDE se situent en Égypte, au Ghana, au Maroc et en Afrique du Sud. Le Maroc a accueilli trois introductions représentant 658 millions de dollars, soit près des deux tiers des montants initiaux relevés pour tout le continent. Le Ghana a, pour sa part, retrouvé ce marché après cinq années sans introduction recensée.
Les sociétés déjà cotées captent l’essentiel des nouvelles émissions
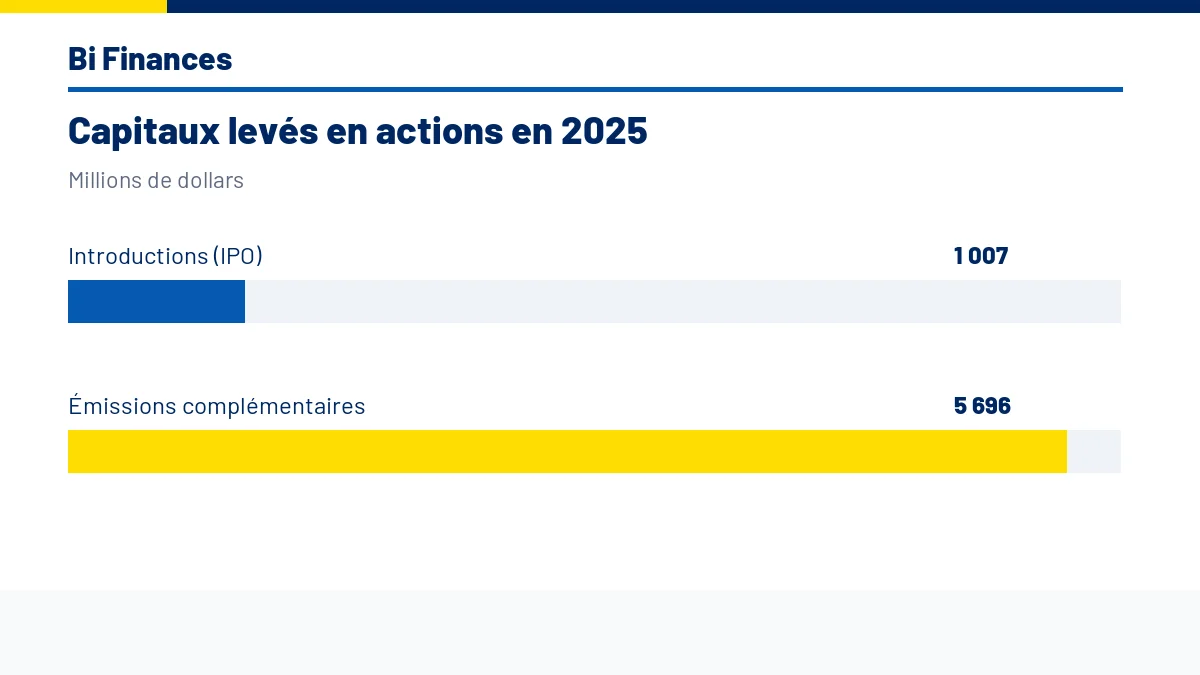
Les nouvelles sociétés ne sont pas les seules à solliciter la Bourse. En 2025, trente-huit entreprises déjà cotées ont levé 5,696 milliards de dollars lors d’émissions supplémentaires d’actions, contre 4,7 milliards en 2024. Ces opérations dites secondaires ont ainsi représenté plus de cinq fois le montant des introductions initiales, selon les séries de l’OCDE.
En Millions de dollars
Sélectionnez une barre pour afficher le détail.
Montants des offres initiales et des émissions complémentaires, flux distincts.
Source : OCDE, Africa Capital Markets Report 2026
Télécharger les donnéesVoir les données
| Libellé | Millions de dollars | % |
|---|---|---|
| Introductions (IPO) | 1 007 | 15,02 |
| Émissions complémentaires | 5 696 | 84,98 |
Cette activité ne s’est pas diffusée uniformément. Onze sociétés sud-africaines ont réalisé à elles seules 4,294 milliards de dollars d’émissions supplémentaires, environ les trois quarts du total africain. Le Nigeria et l’Égypte figurent également parmi les marchés actifs, tandis que de nombreuses autres places ont enregistré peu ou pas d’opérations de ce type.
Les échanges de titres existants suivent la même logique de concentration. L’OCDE relève que les marchés les plus liquides, au Maroc, en Afrique du Sud et en Égypte, présentaient en 2025 des taux de rotation compris entre 13 % et 42 %. Toutes les autres places étudiées restaient sous 9 %, ce qui limite les possibilités de vendre rapidement un volume important d’actions et peut dissuader de nouvelles entreprises de se faire coter.
À la BRVM, la progression des valeurs ne raconte pas toute l’histoire
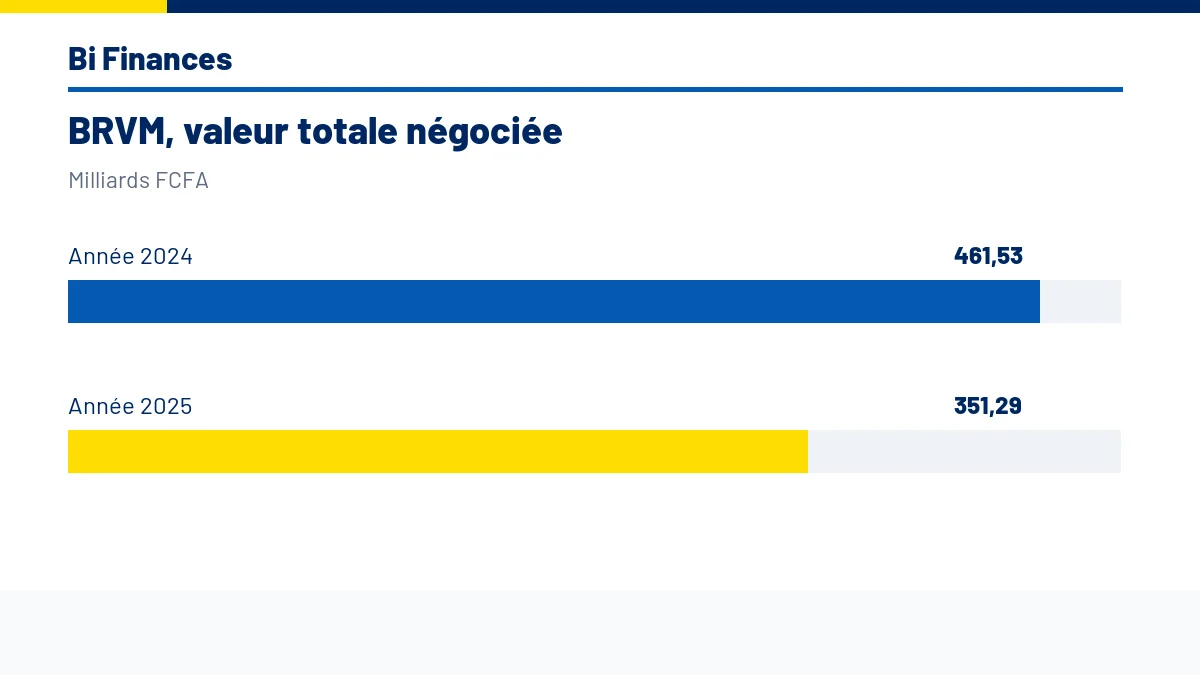
Le marché commun aux huit pays de l’UEMOA offre un contrepoint régional. Selon son bilan 2025, la BRVM a vu la capitalisation des actions grimper de 32,27 %, à 13 330,71 milliards de FCFA, tandis que son indice Composite gagnait 25,26 %. Pourtant, la valeur totale des transactions, actions et obligations réunies, a reculé de 23,89 %, passant de 461,53 milliards à 351,29 milliards de FCFA. L’augmentation de la valeur des sociétés en Bourse s’est donc accompagnée d’un recul du montant global négocié sur ses deux compartiments.
En Milliards FCFA
Sélectionnez une barre pour afficher le détail.
Transactions actions et obligations réunies, années civiles.
Source : BRVM, bilan officiel 2025
Télécharger les donnéesVoir les données
| Libellé | Milliards FCFA |
|---|---|
| Année 2024 | 461,53 |
| Année 2025 | 351,29 |
Le Bénin a néanmoins fourni l’une des principales opérations régionales. La Banque internationale pour l’industrie et le commerce du Bénin (BIIC) a rejoint la cote de la BRVM le 28 avril 2025, après une offre publique de vente qui a mobilisé 100,45 milliards de FCFA. La capitalisation de la banque lors de son admission atteignait 323,45 milliards. L’État béninois cédait une partie des actions qu’il détenait, de sorte que le produit de cette vente revenait à l’actionnaire public.
Cette admission figure dans les communiqués officiels de la BRVM et du gouvernement béninois, alors que les sept introductions recensées dans le tableau continental de l’OCDE ne comprennent aucune opération domiciliée au Bénin. Le rapprochement des deux sources met en évidence des périmètres statistiques différents dans le décompte des introductions et des capitaux levés sur les marchés africains.
Un marché contrôlé par de grands actionnaires
L’accès à la Bourse dépend aussi de l’actionnariat des entreprises déjà présentes. En Afrique, les autres sociétés détiennent 23 % du capital coté, contre 9 % au niveau mondial, tandis que les investisseurs institutionnels n’en possèdent que 21 %, contre 47 % dans le monde. Les acteurs publics représentent encore 19 % de l’actionnariat coté. Ces positions importantes peuvent réduire la quantité d’actions disponible pour les échanges ordinaires et l’arrivée de nouveaux investisseurs.
Les coûts d’une introduction et les exigences de publication financière pèsent davantage sur les entreprises de petite taille. Le rapport de l’OCDE cite notamment les frais d’admission, les seuils de diffusion du capital et la production d’états financiers audités. Sur la plupart des places étudiées, la réglementation impose plusieurs exercices comptables vérifiés avant l’accès au marché, tandis que la faible rotation des titres complique la recherche d’investisseurs à long terme.